

चाडपर्वका समयमा रेमिट्यान्स आप्रवाह र आर्थिक गतिविधि बढ्दा बैंक तथा वित्तीय संस्थामा निक्षेपको मात्रा बढ्ने गर्छ। पहिलेदेखि नै अधिक तरलताको अवस्था रहेको वित्तीय प्रणालीमा चाडपर्वका बेला भित्रिएको रेमिट्यान्सले थप रकम जम्मा भएको छ।
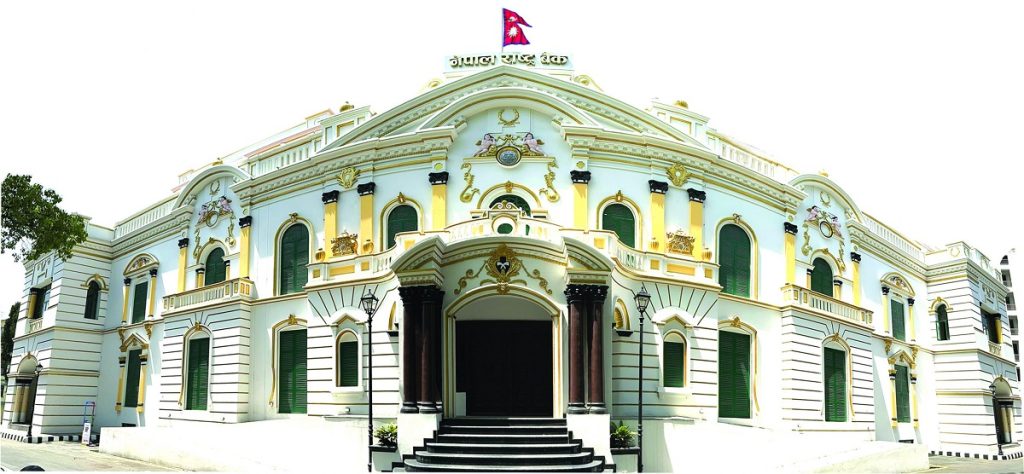
हाल वित्तीय प्रणालीको १३ खर्ब ८६ अर्ब रुपैयाँ केन्द्रीय बैंकमा थुप्रिएको छ। निक्षेप निरन्तर बढिरहेको तर कर्जाको माग अपेक्षाकृत कमजोर रहेकाले वित्तीय प्रणालीमा अधिक तरलताको अवस्था सिर्जना भएको हो।
रेमिट्यान्स आप्रवाहमा भएको निरन्तर सुधार र रसुवा बाढीपछि प्राप्त वैदेशिक सहयोगले पनि वित्तीय प्रणालीमा तरलता बढाउन योगदान पुर्याएको छ। नेपाल राष्ट्र बैंकका अनुसार गत साउनमा मात्रै २ खर्ब १५ अर्ब रुपैयाँ रेमिट्यान्स भित्रिएको थियो।
वित्तीय प्रणालीमा अधिक तरलता हुँदा अल्पकालीन ब्याजदर अर्थात् अन्तरबैंक ब्याजदर घट्ने गर्छ। राष्ट्र बैंकले अन्तरबैंक ब्याजदरलाई २.७५ प्रतिशतभन्दा तल जान नदिने नीति लिएको छ। सोही नीतिअनुसार केन्द्रीय बैंकले आवश्यकताअनुसार वित्तीय प्रणालीबाट तरलता खिच्ने र बजारमा पैसा पठाउने गर्दै आएको छ। तर, पछिल्लो समय तरलता बढी रहेकाले राष्ट्र बैंकले बजारबाट पैसा खिच्ने कार्यलाई निरन्तरता दिइरहेको छ।
केन्द्रीय बैंकले निक्षेप संकलन उपकरण, राष्ट्र बैंक ऋणपत्र तथा स्थायी निक्षेप सुविधामार्फत वित्तीय प्रणालीको अतिरिक्त रकम व्यवस्थापन गर्दै आएको छ। राष्ट्र बैंकका अनुसार बिहीबारदेखि वित्तीय प्रणालीमा करिब ५५ अर्ब रुपैयाँ तरलता रहनेछ।
बैंक तथा वित्तीय संस्थाले स्थायी निक्षेप सुविधा र निक्षेप संकलनमार्फत राष्ट्र बैंकमा राखेको रकमको अवधि पूरा भएपछि उक्त रकम पुनः बजारबाट खिच्न निक्षेप संकलन उपकरण जारी गर्न लागिएको हो। बैंक तथा वित्तीय संस्थामा लगानीयोग्य रकम बढी भएको अवस्थामा उनीहरूले छोटो अवधिका लागि स्थायी निक्षेप सुविधामार्फत केन्द्रीय बैंकमा रकम राख्न सक्छन्।
यसको विपरीत, वित्तीय प्रणालीमा तरलताको अभाव हुँदा राष्ट्र बैंकले स्थायी तरलता सुविधा र रिपोमार्फत बैंक तथा वित्तीय संस्थामा रकम पठाउने गर्छ।
राष्ट्र बैंकले वित्तीय प्रणालीमा तरलता पठाउँदा ब्याजदर करिडोरको माथिल्लो सीमा मानिने बैंक दर लागू गर्छ भने बजारबाट तरलता खिच्दा तल्लो सीमा मानिने स्थायी निक्षेप सुविधा दरअनुसार ब्याज दिन्छ। हाल बैंक दर ५.७५ प्रतिशत र स्थायी निक्षेप सुविधा दर २.७५ प्रतिशत कायम छ।